Cuota de autónomos 2023-2026: quién paga más y quién menos
Cuatro años del sistema de cotización por ingresos reales, tramo a tramo y con la cuenta a la vista. La cuota no se movió en un solo sentido: en los tramos bajos hoy se paga menos que en 2023 y en los altos, hasta un 27% más.
¿Cuánto ha cambiado en tu caso?
Introduce tus rendimientos netos y verás lo que habrías pagado cada año con esos mismos ingresos, con la aritmética de cada ejercicio.
Cómo leer este resultado.
- La comparación asume que tus rendimientos fueron los mismos los cuatro años. En la realidad cambian, y con ellos el tramo. Es un ejercicio de «qué habría costado cada año con estos ingresos», no tu histórico real de cuotas.
- Si estuviste en tarifa plana algún año, tu cuota real de ese ejercicio fue la bonificada, no la del tramo. Márcalo arriba y el total se recalcula. Aquí esa cuota va al céntimo (85,71 · 86,66 · 87,61 · 88,56 €), a diferencia de nuestras guías, que para 2026 dan «unos 88,6 €»: la Seguridad Social cifra ese año en 88,64 € declarando la misma base que da 88,56, y donde las fuentes discrepan preferimos no afirmar al céntimo. Esta tabla es otra cosa: es un conjunto de datos publicado para que se pueda recomputar, y redondearlo lo degradaría — quien descargue el CSV para comprobar la fórmula necesita el valor exacto. La discrepancia solo afecta a 2026; en 2023-2025 no hay agregado oficial que compita.
- Se usa la base mínima de cada tramo, que es el caso por defecto. Si cotizaste por una base superior, pagaste más.
- Para tu cuota de hoy y para la regularización tienes la calculadora de cuota 2026 y la calculadora de regularización.
Tres cosas que enseña la serie
1. El sistema no subió: se abrió en abanico
De 2023 a 2026, 3 de los 15 tramos pagan menos que al principio y 12 pagan más. El primer tramo bajó de 234,51 a 205,88 €/mes; el segundo es el que más cae, un −14,57%. En el otro extremo, el tramo de 4.050 a 6.000 € de rendimientos sube un +27,40%. Hablar de «la subida de la cuota de autónomos» como cifra única no describe lo que ha pasado.
2. De 2025 a 2026 no cambiaron las bases mínimas de los 15 tramos
Las bases mínimas de los 15 tramos de 2026 son idénticas a las de 2025. Por tanto, en la cuota mínima de cada tramo el único cambio es el MEI, que pasa del 0,8% al 0,9%. La base máxima general sí aumenta, de 4.909,50 € a 5.101,20 €.
3. Hay una franja con la cuota congelada de facto
Los tramos 4, 5 y 6 —rendimientos netos de 1.166,70 a 1.700 €/mes— tienen exactamente la misma base mínima los cuatro años (950,98 y 960,78 €). Ahí la cuota solo se ha movido por la rampa del MEI: 2,85 € al mes en cuatro ejercicios, un 0,96%.
Cómo ha cambiado la cuota mínima de cada tramo entre 2023 y 2026
La reforma no elevó todos los tramos por igual: redujo las cuotas mínimas de los tres niveles inferiores y aumentó progresivamente las de los niveles superiores.
Datos y recursos para reutilizar
Puedes reutilizar la tabla, los cálculos y el gráfico bajo licencia CC BY 4.0. Solo pedimos que cites a tustramites.es como fuente y enlaces al análisis original.
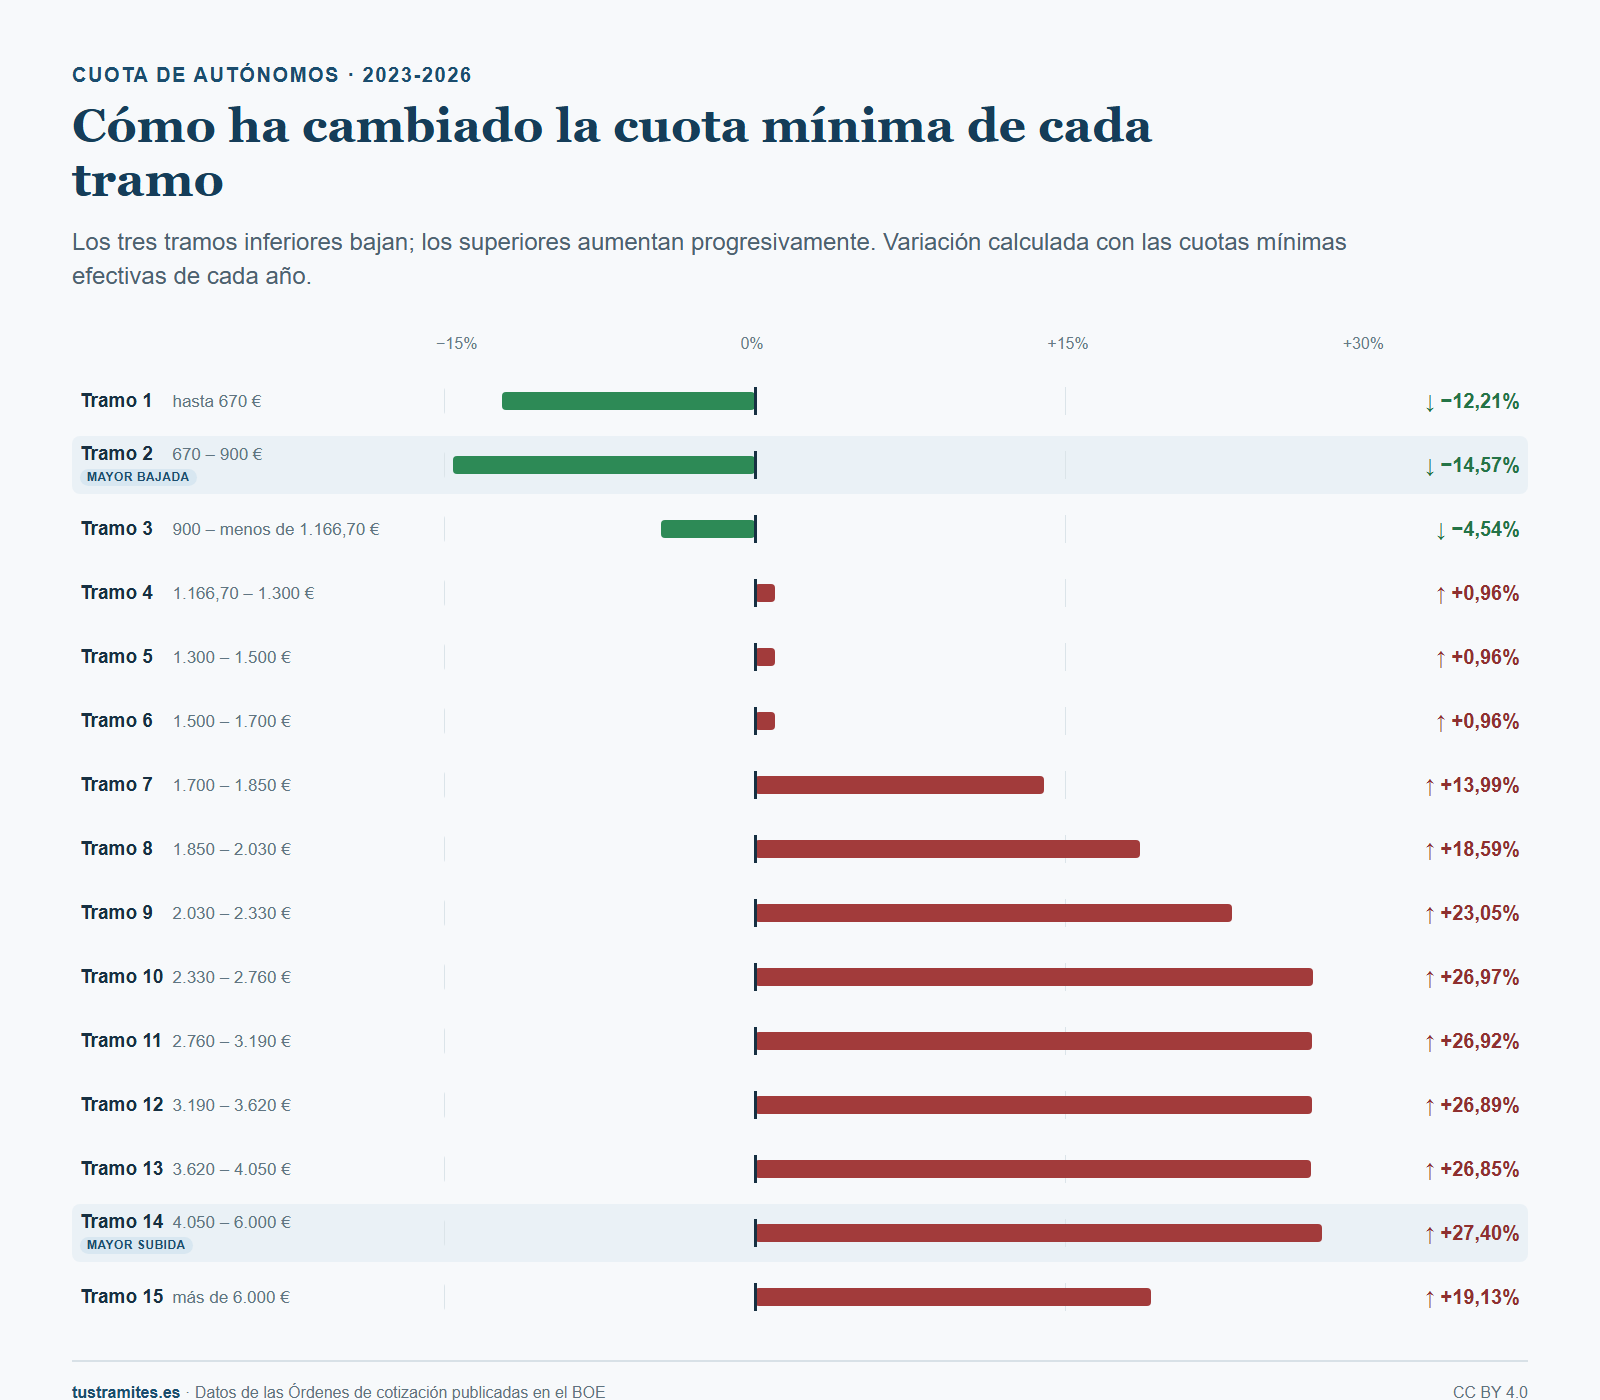
Fuente: tustramites.es, «Evolución de la cuota de autónomos 2023-2026», con datos de las Órdenes de cotización publicadas en el BOE.
La serie completa, tramo a tramo
Cuota mensual = base mínima del tramo × tipo del año. Los 15 rangos de rendimientos son idénticos en los cuatro ejercicios, así que comparar un mismo tramo entre años es una comparación limpia.
| Tr. | Rendimientos netos | 2023 | 2024 | 2025 | 2026 | 2026 sin MEI cifra que circula | Δ €/mes | Δ % |
|---|---|---|---|---|---|---|---|---|
| 1 | hasta 670 € | 234,51 | 230,15 | 205,23 | 205,88 | 200,00 | -28,63 | -12,21% |
| 2 | 670 – 900 € | 265,10 | 255,72 | 225,75 | 226,47 | 220,00 | -38,63 | -14,57% |
| 3 | 900 – menos de 1.166,70 € | 280,39 | 273,11 | 266,80 | 267,65 | 260,00 | -12,74 | -4,54% |
| 4 | 1.166,70 – 1.300 € | 296,71 | 297,66 | 298,61 | 299,56 | 291,00 | +2,85 | +0,96% |
| 5 | 1.300 – 1.500 € | 299,76 | 300,72 | 301,68 | 302,65 | 294,00 | +2,89 | +0,96% |
| 6 | 1.500 – 1.700 € | 299,76 | 300,72 | 301,68 | 302,65 | 294,00 | +2,89 | +0,96% |
| 7 | 1.700 – 1.850 € | 316,08 | 327,32 | 359,15 | 360,29 | 350,00 | +44,21 | +13,99% |
| 8 | 1.850 – 2.030 € | 321,18 | 332,43 | 379,67 | 380,88 | 370,00 | +59,70 | +18,59% |
| 9 | 2.030 – 2.330 € | 326,27 | 337,55 | 400,20 | 401,47 | 390,00 | +75,20 | +23,05% |
| 10 | 2.330 – 2.760 € | 336,47 | 347,78 | 425,85 | 427,21 | 415,00 | +90,74 | +26,97% |
| 11 | 2.760 – 3.190 € | 356,86 | 368,24 | 451,50 | 452,94 | 440,00 | +96,08 | +26,92% |
| 12 | 3.190 – 3.620 € | 377,25 | 388,69 | 477,16 | 478,68 | 465,00 | +101,43 | +26,89% |
| 13 | 3.620 – 4.050 € | 397,65 | 409,15 | 502,81 | 504,41 | 490,00 | +106,76 | +26,85% |
| 14 | 4.050 – 6.000 € | 428,24 | 455,18 | 543,86 | 545,59 | 530,00 | +117,35 | +27,40% |
| 15 | más de 6.000 € | 509,80 | 542,13 | 605,42 | 607,35 | 590,00 | +97,55 | +19,13% |
La columna «2026 sin MEI» es la cifra que circula por prensa y por buena parte del sector. No es la que se paga: está calculada al 30,6%, sin el Mecanismo de Equidad Intergeneracional. Se incluye porque es la que muchos lectores tienen en la cabeza, y más abajo se explica de dónde sale.
Los tipos de cada año
| Año | Comunes | Profesionales | Cese | Formación | MEI | Total | Base máxima |
|---|---|---|---|---|---|---|---|
| 2022 | 28,3% | 1,3% | 0,9% | 0,1% | — | 30,6% | — |
| 2023 | 28,3% | 1,3% | 0,9% | 0,1% | 0,6% | 31,2% | 4.495,50 € |
| 2024 | 28,3% | 1,3% | 0,9% | 0,1% | 0,7% | 31,3% | 4.720,50 € |
| 2025 | 28,3% | 1,3% | 0,9% | 0,1% | 0,8% | 31,4% | 4.909,50 € |
| 2026 | 28,3% | 1,3% | 0,9% | 0,1% | 0,9% | 31,5% | 5.101,20 € |
Se incluye 2022 porque es la referencia que explica las cifras redondas. En cuatro años solo se ha movido el MEI: comunes, profesionales, cese y formación llevan clavadas desde antes de la reforma. La base máxima es el tope absoluto del sistema; cotizando por ella la cuota pasó de 1.402,60 €/mes en 2023 a 1.606,88 €/mes en 2026.
Por qué circulan dos cifras distintas para el mismo año
Al comprobar la serie contra lo que publica el sector apareció una discrepancia constante: las cifras más repetidas —230 y 500 € para 2023, 225 y 530 € para 2024, 200 y 590 € para 2025 y 2026— no coinciden con ninguna cuota real. Siempre se quedan cortas.
La explicación es aritmética y encaja al céntimo: esas cifras salen de aplicar el tipo del 30,6% a las bases oficiales de cada año. Y el 30,6% es el tipo que estuvo vigente en 2022, el último ejercicio antes de que existiera el MEI.
La comprobación
- 751,63 × 30,6% = 230,00 € · 1.633,99 × 30,6% = 500,00 € (2023)
- 735,29 × 30,6% = 225,00 € · 1.732,03 × 30,6% = 530,00 € (2024)
- 653,59 × 30,6% = 200,00 € · 1.928,10 × 30,6% = 590,00 € (2025 y 2026)
Los 15 tramos, al aplicar el 30,6% y redondear al céntimo, dan cuotas sin céntimos; con el tipo efectivo de 2026, ninguno. El mismo patrón se comprueba en los cuatro ejercicios de la serie.
No es casualidad: las tablas de bases del RDL 13/2022 se diseñaron hacia atrás desde cifras redondas de cuota, usando el tipo vigente cuando se redactó la norma. Al añadirse el MEI en 2023, esas cifras redondas dejaron de corresponder a lo que se paga, pero siguieron circulando.
Por eso conviven dos series. Con el MEI incluido, que es lo que se cobra, el primer tramo de 2026 son 205,88 €/mes y el último, 607,35 €/mes. La diferencia con la cifra redonda va de 5,88 € al mes en el tramo más bajo a 17,35 € en el más alto.
Qué cambió cada año, y qué norma lo produjo
El 1 de enero de 2023 entró en vigor el sistema de cotización por rendimientos reales, establecido por el Real Decreto-ley 13/2022, que sustituyó la libre elección de base por 15 tramos ligados a los ingresos.
Un dato de método que conviene tener presente al leer la tabla: las tablas de 2023, 2024 y 2025 no se decidieron año a año. Estaban escritas de antemano en la disposición transitoria primera de ese mismo Real Decreto-ley, que programó el despliegue del sistema; las Órdenes de cotización de esos tres ejercicios las reproducen y se remiten a ella expresamente. La tabla de 2026 sí es propia de su Orden, porque el calendario del RDL solo llegaba hasta 2025.
Sobre los tipos, el movimiento es de un único componente: el MEI sube una décima cada ejercicio (0,6% → 0,7% → 0,8% → 0,9%), mientras contingencias comunes (los riesgos que cubre la cotización: enfermedad, accidente, jubilación…), profesionales, cese de actividad y formación profesional se mantienen invariables. Eso lleva el tipo total del 31,2% al 31,5%.
Las cuatro Órdenes
- 2023: Orden PCM/74/2023, de 30 de enero, art. 16 (BOE-A-2023-2472). Modificada por la Orden PCM/313/2023, que reajustó bases tras el salario mínimo sin afectar al RETA.
- 2024: Orden PJC/51/2024, de 29 de enero, art. 16 (BOE-A-2024-1691). Modificada por la Orden PJC/281/2024, que reajustó bases tras el salario mínimo sin afectar al RETA.
- 2025: Orden PJC/178/2025, de 25 de febrero, art. 18 (BOE-A-2025-3780).
- 2026: Orden PJC/297/2026, de 30 de marzo, art. 18 (BOE-A-2026-7296).
Cómo usar y citar estos datos
Puedes reutilizar esta serie libremente, incluso con fines comerciales: está publicada bajo CC BY 4.0. Lo único que pide la licencia es atribución: citar a TusTramites.es con enlace a esta página. No hace falta pedirnos permiso ni avisarnos, aunque siempre se agradece saberlo.
El alcance es el que dice la licencia y ni un milímetro más: cubre la compilación de datos de esta página —las tablas de la serie 2023-2026 y el CSV—, no el resto del contenido del sitio ni el texto de las guías. Las cifras primarias son de las Órdenes de cotización enlazadas arriba, que son documentos oficiales; lo que aportamos nosotros es la compilación, el cálculo de las cuotas y la comparación entre ejercicios.
Atribución sugerida:
TusTramites.es, «Cuota de autónomos 2023-2026: quién paga más y quién menos». Serie compilada a partir de las Órdenes de cotización PCM/74/2023, PJC/51/2024, PJC/178/2025 y PJC/297/2026 (BOE) y de la disposición transitoria primera del RDL 13/2022. Datos verificados el 2 de agosto de 2026. Publicado bajo CC BY 4.0. https://tustramites.es/seguridad-social/evolucion-cuota-autonomos/
Si detectas un error en cualquier cifra, escríbenos: corregimos y lo dejamos anotado en la propia página. El método está en nuestra política editorial.
Guías relacionadas
Más herramientas
Preguntas frecuentes
¿Ha subido la cuota de autónomos desde 2023?
Depende del tramo, y en direcciones opuestas. En los tres tramos más bajos (rendimientos netos de hasta 1.166,70 euros al mes) la cuota es hoy MENOR que en 2023: de 234,51 a 205,88 euros en el primer tramo, un 12,21% menos. En los tramos altos ha subido hasta un 27,40%. Entre medias, los tramos de 1.166,70 a 1.700 euros llevan cuatro años prácticamente congelados: 2,85 euros más al mes en todo el periodo. No hay una cifra única de subida porque el sistema no subió de forma uniforme.
¿Por qué mi gestoría me dice 200 euros y la Seguridad Social me cobra 205,88?
Porque circulan dos series de cifras. Las cifras redondas que se ven en prensa y en muchas webs (200, 230, 500, 590 euros) salen de aplicar el tipo del 30,6% a las bases oficiales, y ese 30,6% es el tipo de 2022, el último antes del MEI. La cuota que se paga de verdad lleva el MEI incluido: en 2026 el tipo es el 31,5%, y 653,59 x 31,5% = 205,88 euros. La diferencia son entre 5 y 18 euros al mes según el tramo.
¿Qué cambió entre 2025 y 2026?
Las bases mínimas de los 15 tramos de 2026 son idénticas a las de 2025. En las cuotas mínimas, el cambio procede del MEI, que pasa del 0,8% al 0,9%. La base máxima general sí aumenta, de 4.909,50 a 5.101,20 euros; por eso no puede afirmarse que toda la tabla sea idéntica.
¿Por qué ha bajado la cuota de los tramos más bajos?
Porque bajaron las bases mínimas de la tabla reducida, no el tipo. La base mínima del primer tramo pasó de 751,63 euros en 2023 a 735,29 en 2024 y a 653,59 en 2025, donde sigue. Esas tres tablas no las fijó cada Orden anual: estaban escritas de antemano en la disposición transitoria primera del Real Decreto-ley 13/2022, que programó el despliegue del sistema hasta 2025.
¿Qué es el MEI y por qué sube cada año?
El Mecanismo de Equidad Intergeneracional es una cotización finalista creada para nutrir el Fondo de Reserva de la Seguridad Social. Se aplica sobre la base de cotización por contingencias comunes y en el RETA lo paga íntegro el autónomo. Empezó en 2023 en el 0,6% y ha subido una décima cada año: 0,7% en 2024, 0,8% en 2025 y 0,9% en 2026. Es el único componente del tipo que se ha movido en estos cuatro años.
¿La comparación tiene en cuenta la tarifa plana?
Solo si se lo indicas. Por defecto la herramienta compara la cuota del tramo, que es la comparación homogénea. Si tuviste tarifa plana algún año, marca esos años: la cuota real de esos ejercicios fue la bonificada de 80 euros más el MEI (85,71 euros en 2023, 86,66 en 2024, 87,61 en 2025 y 88,56 en 2026), y el total de los cuatro años se recalcula con esa cifra. La variación entre 2023 y 2026 se sigue calculando sobre las cuotas de tramo para que la comparación no quede distorsionada.
¿De dónde salen estos datos y puedo citarlos?
De las cuatro Órdenes de cotización publicadas en el BOE, cotejadas artículo por artículo: Orden PCM/74/2023, Orden PJC/51/2024, Orden PJC/178/2025 y Orden PJC/297/2026. Las tablas de 2023 a 2025 proceden de la disposición transitoria primera del RDL 13/2022, al que las Órdenes se remiten. Puedes citar la serie libremente; al final de la página tienes la referencia completa y una línea de atribución sugerida.